Європейські акції знижуються через банківський сектор та інфляційні ризики
Європейські фондові індекси зафіксували зниження: банківський сектор тягне ринок униз, а зростання цін на нафту підживлює побоювання щодо інфляції. Інвестори оцінюють перспективи монетарної політики на тлі енергетичної волатильності.
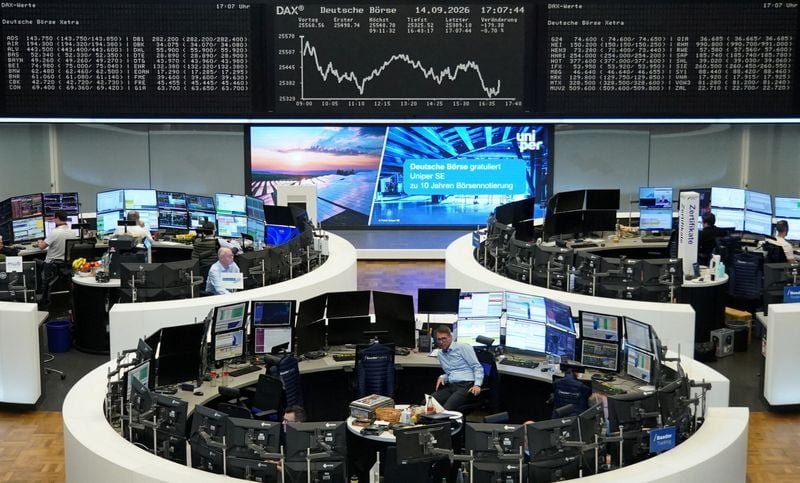
Європейські фондові ринки завершили торги зниженням: провідні індекси регіону опинилися під тиском банківського сектора, тоді як зростання цін на нафту посилило занепокоєння інвесторів щодо стійкості інфляції. Зниження котирувань банків стало ключовим чинником, що визначив негативну динаміку широкого ринку.
Банківські акції втрачали позиції на тлі загальної обережності інвесторів. Фінансовий сектор традиційно чутливий до очікувань щодо процентних ставок та економічного зростання, і поточна невизначеність змушує учасників ринку скорочувати позиції в цьому сегменті. Зниження банківських паперів мало мультиплікативний ефект, оскільки фінансові установи становлять значну частку капіталізації європейських індексів.
Додатковий тиск спричинило зростання цін на нафту. Дорожчання енергоносіїв безпосередньо впливає на витрати підприємств і домогосподарств, а також підвищує ризики прискорення споживчої інфляції. Для Європи, яка значною мірою залежить від імпорту енергоресурсів, цей чинник є особливо чутливим: стрибок нафтових котирувань здатен нівелювати зусилля центральних банків зі стримування цінового тиску.
Інвестори уважно стежать за сигналами регуляторів щодо подальшої траєкторії процентних ставок. Якщо інфляція залишатиметься підвищеною через енергетичний фактор, центральні банки можуть бути змушені зберігати жорсткішу монетарну політику довше, ніж очікувалося. Це, своєю чергою, тисне на оцінки акцій, особливо в циклічних секторах, і підвищує вартість запозичень для бізнесу.
На настрої ринку також впливає загальна макроекономічна картина в регіоні. Уповільнення ділової активності в окремих галузях, слабкий зовнішній попит і невизначеність щодо торговельної політики створюють додатковий фон для обережних рішень. За таких умов інвестори схильні фіксувати прибуток у секторах, які найбільше залежать від економічного циклу.
Водночас ринок залишається чутливим до корпоративних новин і квартальних звітів. Очікування щодо прибутків компаній можуть як підтримати окремі папери, так і посилити розпродаж, якщо результати не виправдають прогнозів. Банківський сектор у цьому контексті перебуває під подвійним тиском: з одного боку, вищі ставки теоретично підтримують маржинальність, з іншого — зростають ризики погіршення якості кредитів за слабшого зростання.
Для українських інвесторів і компаній, які працюють із європейськими ринками, така динаміка має практичне значення. Волатильність на провідних біржах Європи впливає на оцінку ризиків, доступ до капіталу та вартість хеджування. Крім того, енергетичний чинник залишається спільним для всього регіону, тож подальший рух нафтових цін визначатиме й інфляційні очікування, і ринкову кон'юнктуру.
Наразі учасники ринку зберігають обережність, віддаючи перевагу вичікувальній позиції до появи чіткіших сигналів від регуляторів та свіжих макроданих. Зниження європейських індексів відображає саме цю обережність: банківський сектор тягне ринок униз, а нафтовий фактор не дає інфляційним ризикам зникнути з порядку денного.