Розкол на Волл-стріт: Goldman Sachs звітує про рекордний квартал, тоді як JPMorgan і BofA розчаровують
Goldman Sachs повідомив про другий за величиною квартальний дохід в історії — $18,68 млрд, тоді як JPMorgan Chase і Bank of America не виправдали очікувань аналітиків. Попри розбіжність результатів, керівники банків одностайні: американський споживач залишається стійким, хоча зростання ставок і інфляція створюють невизначеність.
Сезон звітності великих американських банків за третій квартал продемонстрував різкий контраст між лідерами Волл-стріт. Goldman Sachs відзвітував про другий за величиною квартальний чистий дохід в історії — $18,68 млрд, тоді як JPMorgan Chase і Bank of America не виправдали очікувань аналітиків за прибутком і виручкою.
JPMorgan, найбільший банк США за активами та ринковою капіталізацією (близько $888,1 млрд), уперше майже за три роки не досяг прогнозів одразу за двома показниками. Чиста виручка склала $50,17 млрд проти очікуваних $51,22 млрд, а прибуток на акцію — $5,57 проти $5,90. Тиск на результати спричинило падіння доходів від торгівлі фіксованим доходом на 4% рік до року, до $5,4 млрд, що приблизно на $550 млн нижче за прогнози. Непроцентні витрати виявилися на $90 млн вищими за оцінки, оскільки витрати зросли на 12% за рік. Загалом виручка зросла лише на 8% — значне уповільнення порівняно зі зростанням на 27% у другому кварталі.
Генеральний директор JPMorgan Джеймі Даймон у заяві назвав квартал «ще одним періодом сильних результатів», не згадавши прямо про невідповідність прогнозам. Він зауважив, що активність в інвестиційно-банківській діяльності «дещо поміркувалася протягом кварталу». Фінансовий директор Джеремі Барнум на дзвінку з журналістами описав портфель угод банку як «дуже-дуже сильний».
Bank of America також розчарував інвесторів, перервавши серію з шести кварталів поспіль, коли показники перевищували очікування. Прибуток у третьому кварталі впав на 17%, до $6,93 млрд, або 91 цента на акцію. Виручка виявилася приблизно на $570 млн нижчою за прогнози аналітиків. Ці результати з'явилися лише за день після того, як регулятори оголосили про штраф у розмірі $1,2 млрд для Bank of America через звинувачення в тому, що керівництво не повідомило про мільярди доларів підозрілих транзакцій. Штраф додав тиску на й без того слабкий квартал.
Wells Fargo також не досяг прогнозів за виручкою, хоча перевершив оцінки за прибутком: дохід склав $21,87 млрд проти консенсусу $22,31 млрд. Це вже третій випадок за останні чотири квартали, коли банк не досяг очікувань за цим показником.
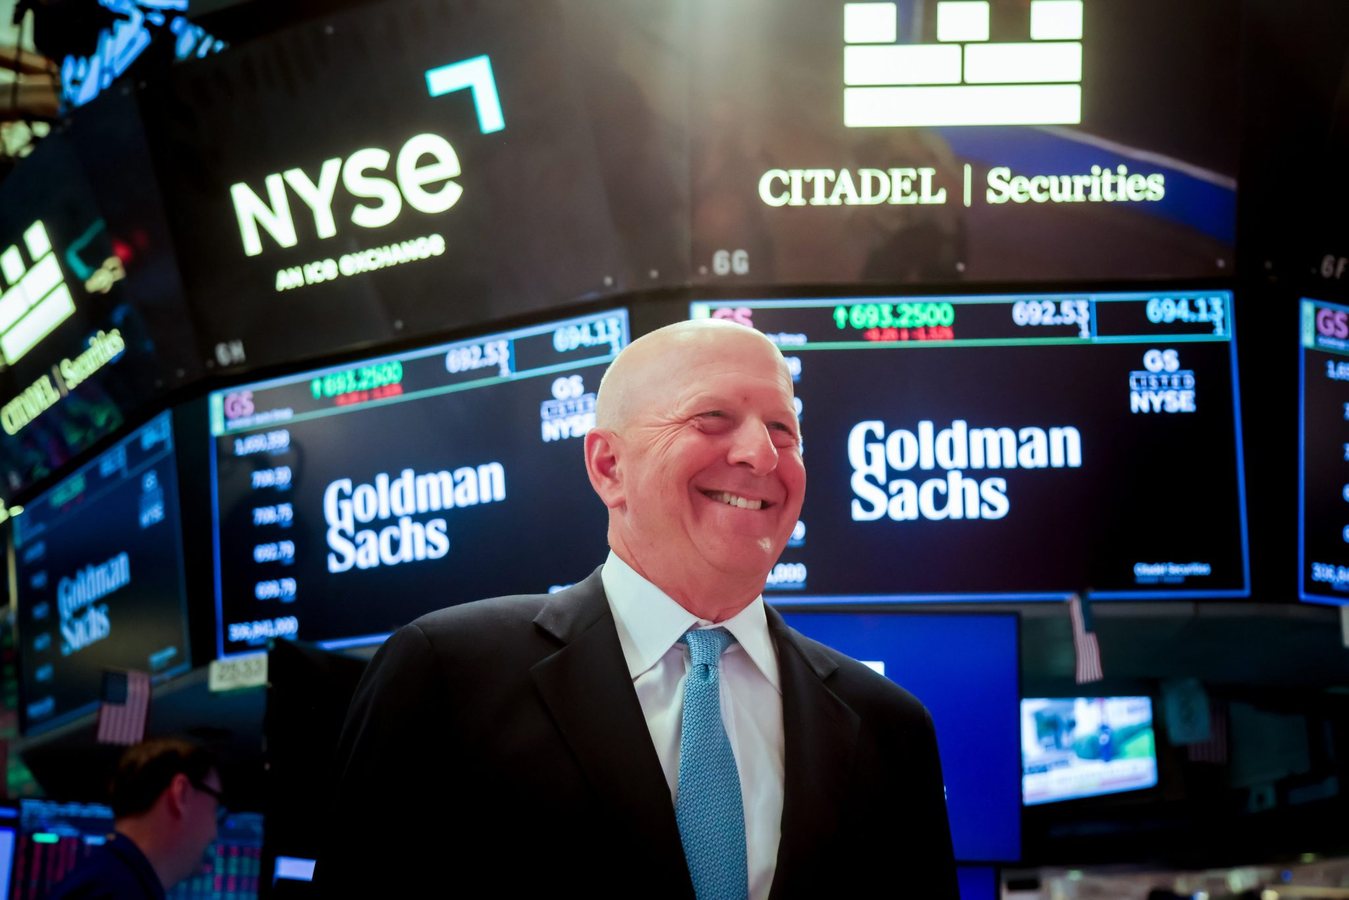
На противагу їм, Goldman Sachs продемонстрував визначний квартал. Прибуток на акцію склав $17,01 проти очікуваних $13,02, а виручка — $18,68 млрд проти прогнозу $16,71 млрд. Зіркою звіту став підрозділ акцій, дохід якого зріс на 72%. Генеральний директор Девід Соломон назвав результати «дуже сильною роботою». Хоча Goldman також відчув слабкість у торгівлі фіксованим доходом, його потужний підрозділ акцій повністю компенсував ці втрати. Різниця з JPMorgan пояснюється ширшою структурою бізнесу останнього.
Інші банки також показали гідні результати. Morgan Stanley перевершив очікування за прибутком і виручкою завдяки сильній торгівлі акціями. Citigroup продемонстрував найкращу виручку за третій квартал за останнє десятиліття, перевищивши прогнози за обома показниками.
Попри розбіжність у результатах, одна тема об'єднує всі банки: керівництво стверджує, що американський споживач залишається стійким перед обличчям вищих ставок і стійкої інфляції. Генеральна директорка Citigroup Джейн Фрейзер заявила, що «споживач досі рухає значну частину економічного зростання», додавши, що «ринок праці стабільний, а компанії залишаються активними». Очільник Wells Fargo Чарлі Шарф вказав на зростання споживчих витрат, низький рівень прострочень за кредитами та збільшення депозитних залишків. «Хоча економічна невизначеність існує, а настрої споживачів залишаються неоднорідними, наші дані показують, що наші клієнти — як споживачі, так і бізнес — почуваються добре», — сказав він аналітикам.
Том Ессей, засновник і президент дослідницької фірми Sevens Report Research, погоджується: «Загалом кажучи, якісні коментарі підтвердили, що попри високі ціни, попри тривогу щодо воєн, попри весь негатив навколо споживача, він просто продовжує рухатися вперед і витрачати кошти послідовно».
Однак подальша стійкість споживача викликає сумніви. Федеральна резервна система підвищила процентні ставки у вересні вперше за три роки, а інфляція залишається високою, частково через зростання цін на енергоносії, пов'язане з війною в Ірані. Аналітик Wells Fargo Майк Мейо зазначає: «Що станеться внаслідок значно вищих процентних ставок? Це велике питання».
Деякі аналітики застерігають, що стан споживача може не залишатися таким здоровим, як його описують керівники банків. Александр Йокум з CFRA визнає, що результати банків були солідними, а тон керівництва — оптимістичним, але перспективи кредитування викликають занепокоєння через стійку інфляцію та очікування подальшого підвищення ставок. «Загалом, коли ви дивитеся на банківський сектор, коли ставки зростають, щось часто ламається. Минулого циклу все почалося з краху Silicon Valley Bank, а потім виникли проблеми з комерційною нерухомістю. Тож важко сказати, що станеться цього разу, але мені важко повірити, що ставки можуть значно зрости, і все залишиться незмінним», — сказав він.
3