ШІ в регульованих галузях: Bank of America та S&P Global про вигоди й ризики поспіху
Керівники Bank of America та S&P Global на саміті Fortune AIQ розповіли, як фінансові установи впроваджують штучний інтелект, чому не кожна задача потребує ШІ та які ризики несе поспішне впровадження.
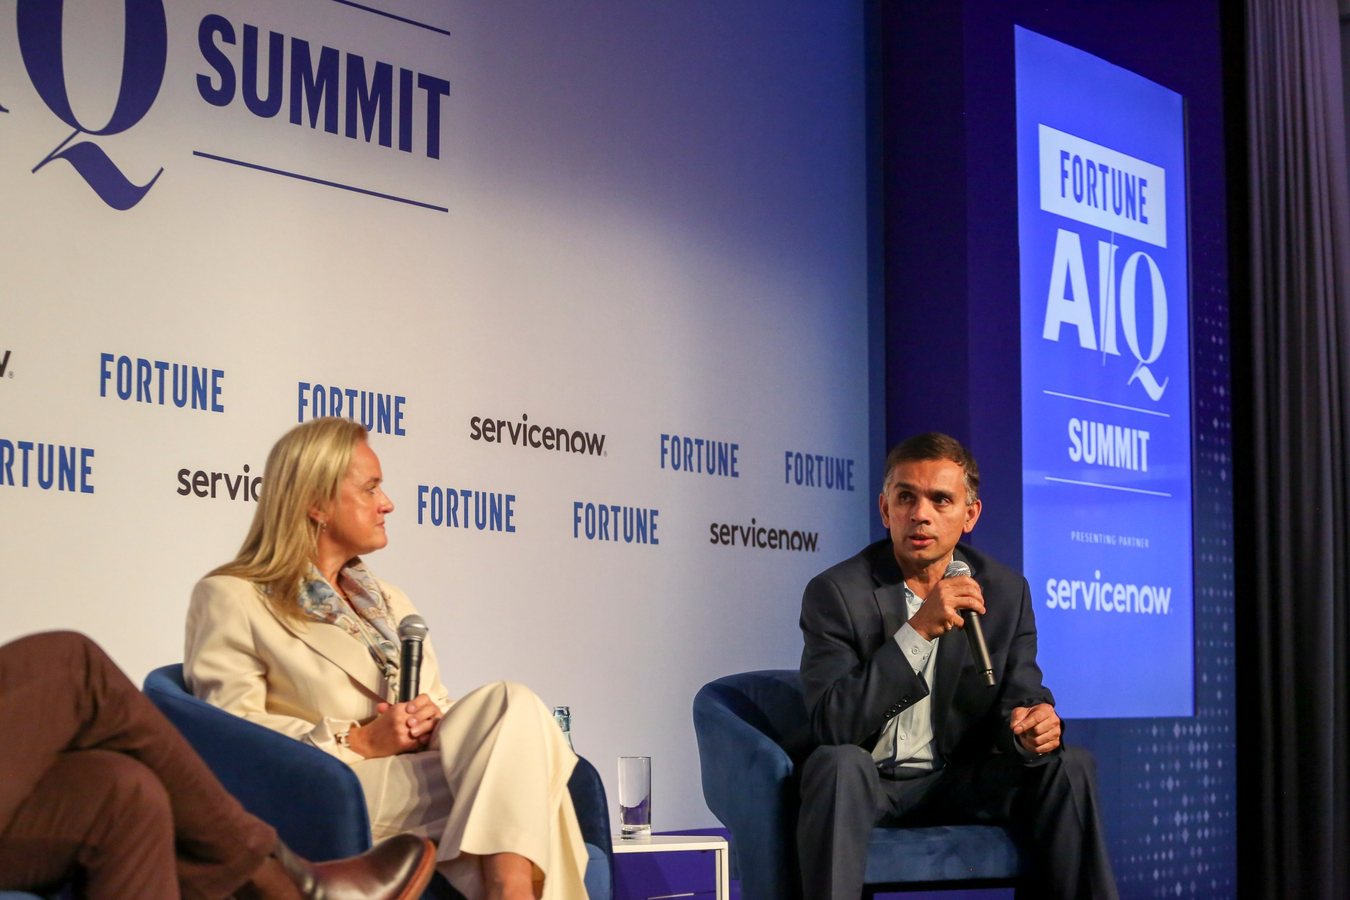
На саміті Fortune AIQ у Нью-Йорку керівники двох фінансових гігантів — Bank of America та S&P Global — розповіли, як регульовані компанії впроваджують штучний інтелект. Головний технологічний та інформаційний директор Bank of America Харі Гопалкрішнан заявив, що одна з найпоширеніших помилок — одразу хапатися за ШІ як за універсальне рішення. «Одна з найбільших помилок, яку ми бачимо в себе та інших, — це поспішати з ШІ як рішенням, коли детерміновані моделі цілком добре справляються», — сказав він. За його словами, банк часто ухвалює рішення проти ШІ, і мобільний застосунок або правило прийняття рішень у реальному часі можуть бути кращою відповіддю.
Попри обережність, Bank of America суттєво нарощує інвестиції. Головний виконавчий директор Брайан Мойніган у вересні повідомив, що близько 140 сценаріїв використання ШІ коштують 400 мільйонів доларів і генерують 800 мільйонів доларів вигоди, а бюджет на ШІ наступного року подвоїться. Витрати спрямовуються виважено: банк є модельно-агностичним. Оркестраційний шар під назвою Orchestra надсилає прості завдання класифікації до схвалених відкритих моделей на власних графічних процесорах банку, а складніші міркування — до пропрієтарних моделей. Це також допомагає контролювати витрати на токени.
Кожен проєкт ШІ проходить перевірку за 16 «стовпами» ризику, серед яких приватність, упередженість, вплив на робочу силу та інтелектуальна власність. «Ми не будемо впроваджувати чат-бота, який відповідає лише на певні акценти», — наголосив Гопалкрішнан. Банк використовує ШІ понад десять років, починаючи з моделей виявлення шахрайства. Віртуальний асистент Erica обслужив 3,6 мільярда транзакцій, і без нього банку знадобилося б додатково 11 000 людей для відповідей на дзвінки. У березні банк повідомляв про понад 3,2 мільярда взаємодій клієнтів з Erica. У сфері управління добробутом радники тепер готуються до зустрічей з клієнтами за «секунди й хвилини» замість днів і тижнів.
Щодо агентів, банк не поспішає до автономності. «Зараз можна вичавити стільки соку з допоміжних агентів, які фактично працюють з людьми в циклі», — сказав Гопалкрішнан. Банк піде далі, коли покращиться інфраструктура контролю. Він також торкнувся безпеки: моделі ШІ дедалі краще знаходять уразливості програмного забезпечення, тому виправлення та безпечна розробка важливі незалежно від того, чи компанія використовує ШІ. За його словами, ставки виходять за межі одного банку: якщо десь у невеликому банку виникне проблема, люди втратять довіру до фінансової системи.
Саллі Мур, головна клієнтська директорка S&P Global та співкерівниця Kensho Data & Platforms, розповіла, що її 160-річна компанія перепозиціонується — агресивно й обережно. S&P є найбільшим у світі кредитним рейтинговим агентством і одним з найбільших постачальників індексів, і значна частина її фінансових даних живить регульовані робочі процеси. «Дані — це валюта в ШІ», — сказала вона. Клієнти потребують точності, цитувань, можливості аудиту та простежуваності до джерела. Вона відзначила ранню ставку: S&P придбала ШІ-компанію Kensho у 2018 році, що «дало нам перевагу». Відтоді Kensho стала центром бізнесу.
6 липня S&P розділила Market Intelligence на два підрозділи. Перший, Kensho Data & Platforms, поєднує клієнтський рівень даних і ШІ з групою платформ, що охоплює Capital IQ, Ratings Direct, Visible Alpha та With Intelligence. Другий — Enterprise Solutions. Головна виконавча директорка Мартіна Ченг заявила, що зміни мають підтримати зростання доходів і кращі маржі. Близько двох років тому S&P також створила офіс головного клієнта, який очолює Мур, щоб тісніше працювати з клієнтами. Він має лабораторну групу та «передово розгорнутих експертів», які працюють з клієнтами над ШІ. S&P обслуговує 60 000 клієнтів на різних етапах впровадження ШІ. Вона навела приклад: банк першого рівня з 8000 банкірів поєднував контент S&P у власній платформі, і S&P допомогла вивести це у продакшн «у шість разів швидше», а точність зросла з близько 60% до 98%. S&P також створила агента «credit memo builder», який зберігає людину в циклі та покладається на впевненість у базових даних.
Обидва керівники погодилися, що ШІ — не завжди правильна відповідь. «ШІ не завжди є правильною відповіддю», — сказав Гопалкрішнан. Мур додала: «Йдеться не так про правильний інструмент. Йдеться трохи про переосмислення. Що я намагаюся тут вирішити? І куди ця технологія може мене привести?» Усередині S&P це означало центральний офіс трансформації, який об’єднує технологів і, нещодавно, операції з даними. На завершення Мур вказала на «вбудований інтелект», який «створює можливість вийти за межі клієнтів, яких ви обслуговуєте сьогодні». Гопалкрішнан додав: «Я думаю, передбачення потреб клієнтів і обслуговування їх там, де вони є, відрізнить вас у інакше комодитизованому просторі».
2