Дата-центри майже не створюють нових робочих місць у місцевих магазинах і ресторанах
Дослідження понад 1500 дата-центрів у США за 23 роки показало: після запуску вони створюють від 1000 до 1300 робочих місць у своїх округах, але переважно в галузях, що обслуговують самі центри, а не в роздрібній торгівлі чи громадському харчуванні.
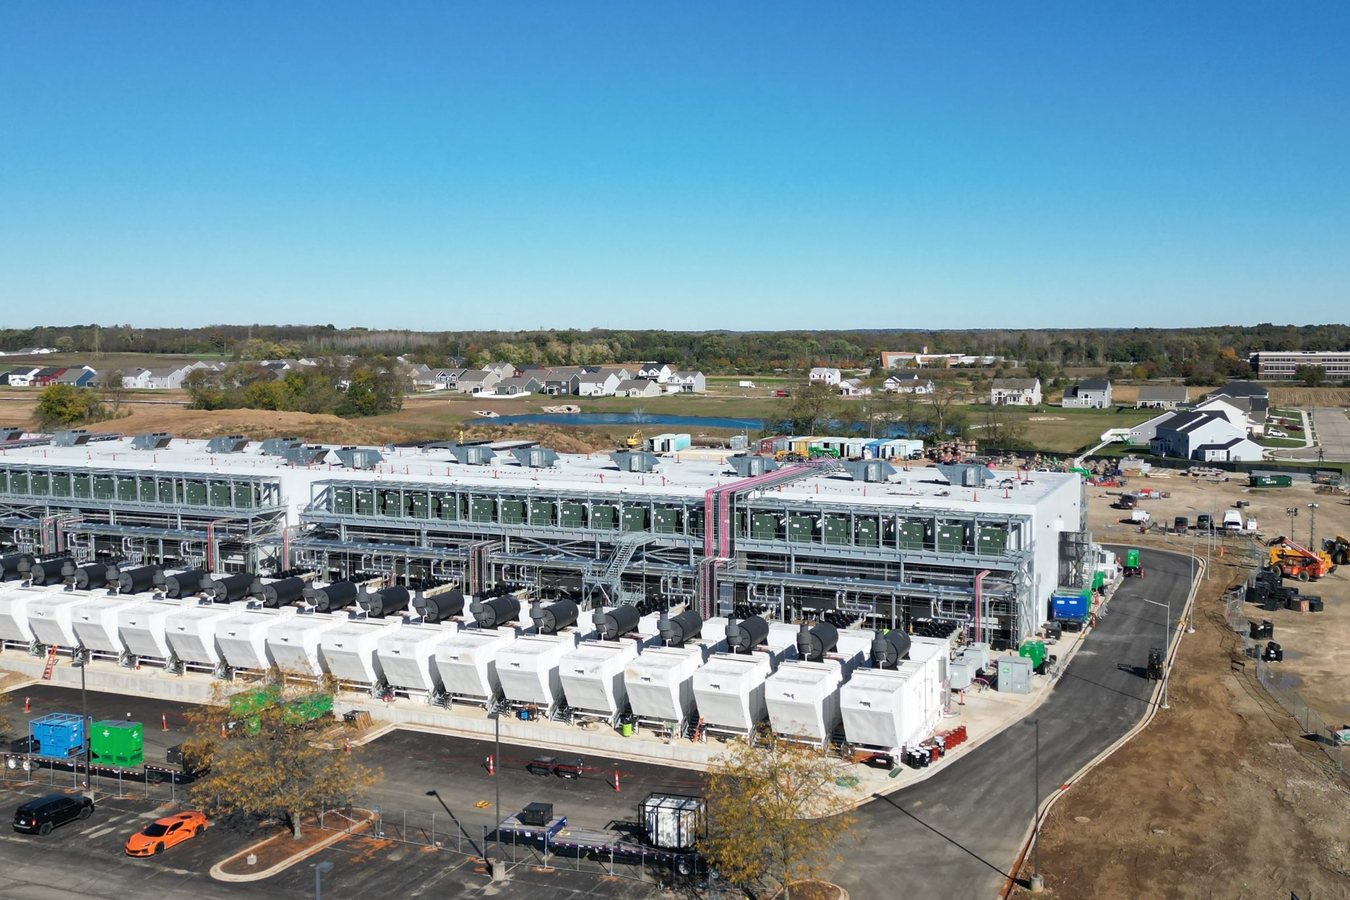
Дата-центри потребують величезних інвестицій у землю, будівлі, комп’ютерне обладнання та енергетичну інфраструктуру. Проте після запуску вони зазвичай наймають не більше кількох десятків людей на посадах ІТ-техніків, інженерів і охоронців. Дослідження, оприлюднене Fortune, пропонує відповідь на питання, яке дедалі частіше звучить у громадах: чи створюють такі об’єкти робочі місця саме там, де їх будують.
Скептицизм щодо місцевих вигод від дата-центрів посилює опір їхньому будівництву, від Огайо до Техасу. Через це протести у 2025 році лише призвели до затримок або скасування проєктів на суму 156 мільярдів доларів США. Авторами дослідження стали професори, які вивчають нерухомість і міську економіку, зокрема те, як великі локальні інвестиції впливають на місцеві економіки. Разом із чотирма колегами вони проаналізували, що відбувається із зайнятістю після відкриття дата-центрів.
Результати показали, що нові дата-центри, відкриті у 2000–2023 роках, у середньому створювали від 1000 до 1300 робочих місць в округах, де розташовані. Однак ці місця з’являються не одразу, а через кілька років, і створюються вони поза самими дата-центрами. Переважно це роботи в галузях, які обслуговують такі об’єкти, а не ресторани чи магазини.
За словами дослідників, дата-центри можуть створювати робочі місця принаймні трьома способами. По-перше, вони збільшують попит на місцевих постачальників, від компаній безпеки, що охороняють об’єкти, до електротехнічних підрядників, які обслуговують обладнання. По-друге, працівники дата-центрів і персонал постачальників можуть витрачати більше грошей у місцевій економіці, підтримуючи ресторани, магазини та інші сервіси. По-третє, компанії, які вже працюють з дата-центрами, можуть розширюватися, а інші оператори — будувати поруч. Коли локація має електроенергію, волоконний зв’язок і потрібну інфраструктуру, подальші інвестиції стають простішими.
Для аналізу команда зібрала детальні дані про 1584 дата-центри США, відкриті між 2000 і 2023 роками. Для кожного об’єкта фіксувалися місцезнаходження, дата відкриття та потужність у мегаватах, що є стандартним способом порівняння об’єктів різного розміру. Ці записи співставили з федеральними даними про зайнятість, заробітні плати та кількість підприємств в округах.
Виділити вплив саме дата-центрів непросто, адже оператори обирають локації не випадково. Вони шукають надійну електроенергію, волоконний зв’язок, вільну землю та сприятливе місцеве регулювання. Такі місця можуть уже зростати, тож нові робочі місця могли б з’явитися і без дата-центру. Щоб врахувати це, дослідники відстежували зайнятість в округах, які отримали дата-центри, зокрема Лаудаун у Вірджинії, Беркелі в Південній Кароліні таМорроу в Орегоні, до і після запуску. Ці тенденції порівнювали з подібними округами без таких об’єктів. Окремо аналізувалося, чи приносять більші об’єкти й більший приріст зайнятості.
Перші два роки після відкриття першого дата-центру в окрузі, за даними дослідження, зайнятість поза будівництвом майже не змінювалася. Далі кількість робочих місць починає зростати. Через три–п’ять років після відкриття ці округи мали приблизно від 1000 до 1300 додаткових робочих місць поза будівництвом порівняно з подібними округами без дата-центрів. Більші інвестиції давали більший приріст. Через п’ять років після введення нової потужності кожен додатковий мегават асоціювався приблизно з 7,4 місцевими робочими місцями поза будівництвом. Частина цього зростання, однак, відображає подальше розширення: кожен встановлений мегават супроводжувався ще 1,7 мегавата потужності в наступні роки. З урахуванням цього, оцінка становить близько 2,7 робочого місця на мегават кінцевої потужності. Наприклад, великий 100-мегаватний об’єкт, за оцінками, пов’язаний приблизно з 275 додатковими місцевими робочими місцями поза самим дата-центром.
Найбільше приросту зайнятості припадає на транспорт і складське господарство, професійні та технічні послуги, а також нерухомість. Ці галузі можуть обслуговувати дата-центри або безпосередньо отримувати вигоду від інвестицій і інфраструктури, які вони приносять. Натомість доказів зростання робочих місць у ресторанах, магазинах та інших місцевих сервісах дослідники знайшли небагато. Крім того, більші інвестиції в дата-центри зазвичай з’являються в тому самому окрузі: найчастіше компанії, які вже працюють там, розширюють свої об’єкти, тоді як інші компанії зазвичай не переїжджають туди, щоб будувати нові дата-центри.
Дослідження має обмеження. Воно охоплює дата-центри, відкриті до 2023 року, тобто до нинішньої хвилі масштабних об’єктів, які будуються для обслуговування штучного інтелекту. Більші дата-центри не обов’язково створюють пропорційно більше робочих місць, тому висновки можуть не стосуватися найбільших сучасних проєктів. Крім того, дослідники розглядали лише приріст робочих місць і не аналізували, чи варті дата-центри своєї ціни для місцевих громад. Ці об’єкти споживають значні обсяги електроенергії та води, можуть створювати шум і часто отримують суттєві податкові пільги від місцевої та державної влади. Цих питань дослідження не торкнулося.
Отже, дата-центри справді можуть створювати робочі місця далеко за межами невеликої кількості людей, які працюють усередині них. Водночас це не означає, що кожен такий проєкт є вигідним для місцевої громади. Чи виправдовують додаткові робочі місця витрати, залишається відкритим питанням.
24